Как правильно рассчитать военную ипотеку?
В российском законодательстве предусмотрена помощь военнослужащим по приобретению недвижимости. Рассчитать военную ипотеку необходимо для того, чтобы знать, хватит ли накопившихся средств на погашение кредита. Сделать это можно как самостоятельно, так и при помощи специального калькулятора, который можно найти в отделении любого российского банка.

Сущность военной ипотеки
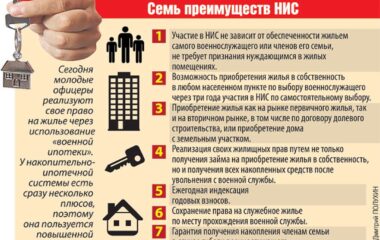
Военная ипотека — специальная программа министерства обороны России, созданная для участников накопительно-ипотечной системы (НИС). Согласно действующему законодательству, все военные, которые присоединились к этой системе, получают взносы на свои лицевые счета. Эта программа финансируется непосредственно Министерством обороны.
Приобретение недвижимости может происходить за счет длительного накопления либо в кредит, без привлечения собственных денег. Первый взнос и все последующие платежи снимаются с лицевого счета военнослужащего. Закон позволяет использовать собственные средства для увеличения первого взноса или улучшения условий проживания.
 С 2015 года вступили в силу изменения, согласно которым размер ссуды больше не привязан к ежемесячным доходам военного, так как кредит возвращается за счет накопительных взносов. Кроме того, были изменены следующие параметры:
- Уменьшился срок регистрации договора. Если раньше этот процесс мог занимать до 1 месяца, то сейчас он осуществляется всего за 5 дней.
- Военная ипотека вступает в силу с момента выбора банка.
- Максимальная сумма займа увеличилась до 2,4 млн рублей.
- Единственный фактор, влияющий на допустимый срок кредитования, — возраст военнослужащего.
Как получить военную ипотеку
По сравнению со стандартной процедурой оформления кредита на квартиру военная ипотека сопряжена с дополнительными трудностями. Полная процедура получения такого кредита будет выглядеть следующим образом:

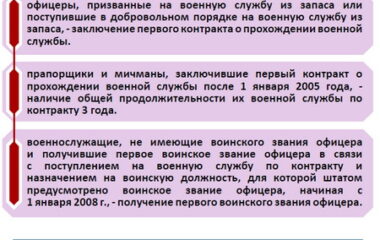
- Подача рапорта с целью внесения сотрудника в реестр участников накопительно-ипотечной системы.
- Через 3 года после первого этапа — подача рапорта на получение Свидетельства о праве на получение ипотечного кредита. Процедура выполняется в штабе части.
- Получение Свидетельства.
- Выбор квартиры и банка. К этому этапу нужно подходить крайне ответственно, так как некоторые банки предлагают более выгодные условия, чем другие.
- Заключение договора о жилищном кредите с Минобороны и банком.
- Подписание ипотечного контракта с банком и договора купли-продажи с продавцом квартиры.
- Получение ордера на квартиру на имя заемщика.
Перед тем как рассчитать военную ипотеку, следует знать отрицательные особенности этой услуги, которые в некоторых случаях могут стать существенными. Прежде всего, может вызвать трудности трехлетнее ожидание внесения сотрудника в реестр участников НИС. Кроме того, даже увеличенной суммы в 2,4 млн рублей может быть недостаточно для покупки жилья в крупных городах.
 Нужно иметь в виду, что льготы будут действовать до тех пор, пока человек находится на военной службе. Исключение составляют такие группы военных:
- офицеры, стаж которых превышает 20 лет;
- сотрудники, которые ушли из вооруженных сил по возрасту;
- военные, которым по медицинским причинам запрещено дальнейшее прохождение службы;
- военные, которые были уволены по причине сложных семейных обстоятельств.
Способы расчета военной ипотеки
Военная ипотека рассчитывается при помощи специального калькулятора. Заемщик может воспользоваться услугами выбранного банка либо рассчитать кредит самостоятельно.
Самый точный результат будет получен при обращении в банк, поскольку вероятность ошибки в таких случаях минимальна.
Кроме того, каждый год условия кредитования могут меняться, а онлайн-калькуляторы не всегда включают в себя все изменения.

Перед тем как рассчитать ипотеку, необходимо знать все параметры, чтобы можно было ввести их в калькулятор. К ним относятся:
- срок кредитования;
- ставка по кредиту;
- сумма накоплений, находящихся на счету военного;
- цена выбранной квартиры;
- размер первоначального взноса (в процентах);
- максимальная сумма, которую банк может дать в кредит;
- размер материнского капитала.
Расчет суммы накоплений на счету можно выполнить двумя способами: на сайте Росвоенипотеки либо при помощи отдельного ипотечного калькулятора. В первом случае нужно зарегистрироваться на портале Росвоенипотеки, затем зайти в личный кабинет и посмотреть необходимые данные.
При использовании калькулятора накопления можно получить приблизительную сумму, которая требует уточнения в специализированных органах. Чтобы воспользоваться этим калькулятором, нужно выбрать в соответствующих пунктах год и месяц внесения в реестр накопительной программы. Размер суммы, накопленной за этот период, рассчитывается калькулятором практически моментально. Сервис будет учитывать постоянную индексацию ежегодного взноса и прибыль, полученную от участия в государственных инвестиционных проектах.
Государственные органы заявляют, что выделяемых средств хватает для покупки квартиры площадью 54 м². Но в эту сумму не входят дополнительные расходы, которые погашаются за счет заемщика. К ним относятся следующие затраты:
- комиссия, взимаемая банком за предоставление кредита;
- стоимость оценки недвижимости;
- плата за страхование квартиры и заемщика;
- арендная плата за ячейку в банке;
- стоимость услуг риелтора.
Расчету ипотеки при помощи кредитного калькулятора не следует полностью доверять, так как этот сервис не может учитывать множество факторов, влияющих на конечный результат.

Андрей Волков
эксперт сайта
Военный юрист, 14 лет практики: жилищное обеспечение военнослужащих, льготы и выплаты, пенсионное обеспечение, служба по контракту.
Связаться-
 21 апреля 2016Недвижимость по «Военной ипотеке»
-
 20 апреля 2016Военная ипотека: основные условия кредитования
-
 07 апреля 2016Стоит ли продавать квартиру по военной ипотеке?
-
 04 апреля 2016Условия ипотеки военнослужащим по контракту
-
 27 апреля 2016Как связаны военная ипотека и материнский капитал?

Андрей Волков
эксперт сайта
Военный юрист, 14 лет практики: жилищное обеспечение военнослужащих, льготы и выплаты, пенсионное обеспечение, служба по контракту.
Связаться